شارك الصفحة
المبيعات العالية لا تعني بالضرورة ربحًا أعلى. احسب تكلفة البضاعة والمصروفات والمرتجعات لكل فرع، ثم اتخذ قرارك بناءً على صافي الربح لا على حجم المبيعات فقط.
اطلب تحليل التقارير واتساب: 01021990215المبيعات هي قيمة ما باعه الفرع خلال فترة، أما الربح فهو ما يتبقى بعد خصم تكلفة البضاعة والمصروفات والمرتجعات والخصومات. قد يبيع فرع 500 ألف جنيه، لكنه يحقق صافي ربح أقل من فرع يبيع 350 ألفًا إذا كانت تكلفته ومصروفاته أعلى.
لحساب ربحية الفرع، اطرح تكلفة الأصناف المباعة والمرتجعات والخصومات والمصروفات المباشرة ونصيب الفرع من المصروفات المشتركة من صافي المبيعات، ثم قارن النتيجة بين الفروع بنفس الفترة.
صافي المبيعات = إجمالي المبيعات − المرتجعات − الخصومات.
تكلفة البضاعة المباعة لا تساوي قيمة المشتريات خلال الشهر دائمًا؛ احسب تكلفة ما خرج من المخزون وفق طريقة التكلفة المعتمدة في نظامك.
المصروفات تشمل المصروفات المباشرة للفرع، ثم نصيبه العادل من المصروفات المشتركة مثل الإدارة أو التسويق المركزي.
أنشئ جدولًا يضم كل فرع في صف مستقل أو ورقة منفصلة، واستخدم نفس الأعمدة والفترة لكل الفروع:
| البند | فرع 1 | فرع 2 | ملاحظة |
|---|---|---|---|
| إجمالي المبيعات | أدخل القيمة | أدخل القيمة | من تقرير المبيعات. |
| المرتجعات والخصومات | أدخل القيمة | أدخل القيمة | تُخصم من المبيعات. |
| تكلفة البضاعة المباعة | أدخل القيمة | أدخل القيمة | من حركة المخزون والتكلفة. |
| المصروفات المباشرة | أدخل القيمة | أدخل القيمة | إيجار ورواتب ونقل وغيرها. |
| صافي الربح | المعادلة | المعادلة | قارن النتيجة بنفس الفترة. |
نموذج Excel جيد للمراجعة الأولية، لكن تظل دقة النتيجة مرتبطة بدقة تسجيل المبيعات والمرتجعات والمخزون والمصروفات في المصدر.
إذا كانت هناك مصروفات تخدم كل الفروع، ضع قاعدة توزيع ثابتة ومعلنة. يمكن توزيع المصروف حسب مساحة الفرع، أو عدد الموظفين، أو نسبة المبيعات، حسب طبيعة المصروف. لا تستخدم قاعدة مختلفة كل شهر حتى لا تصبح المقارنة مضللة.
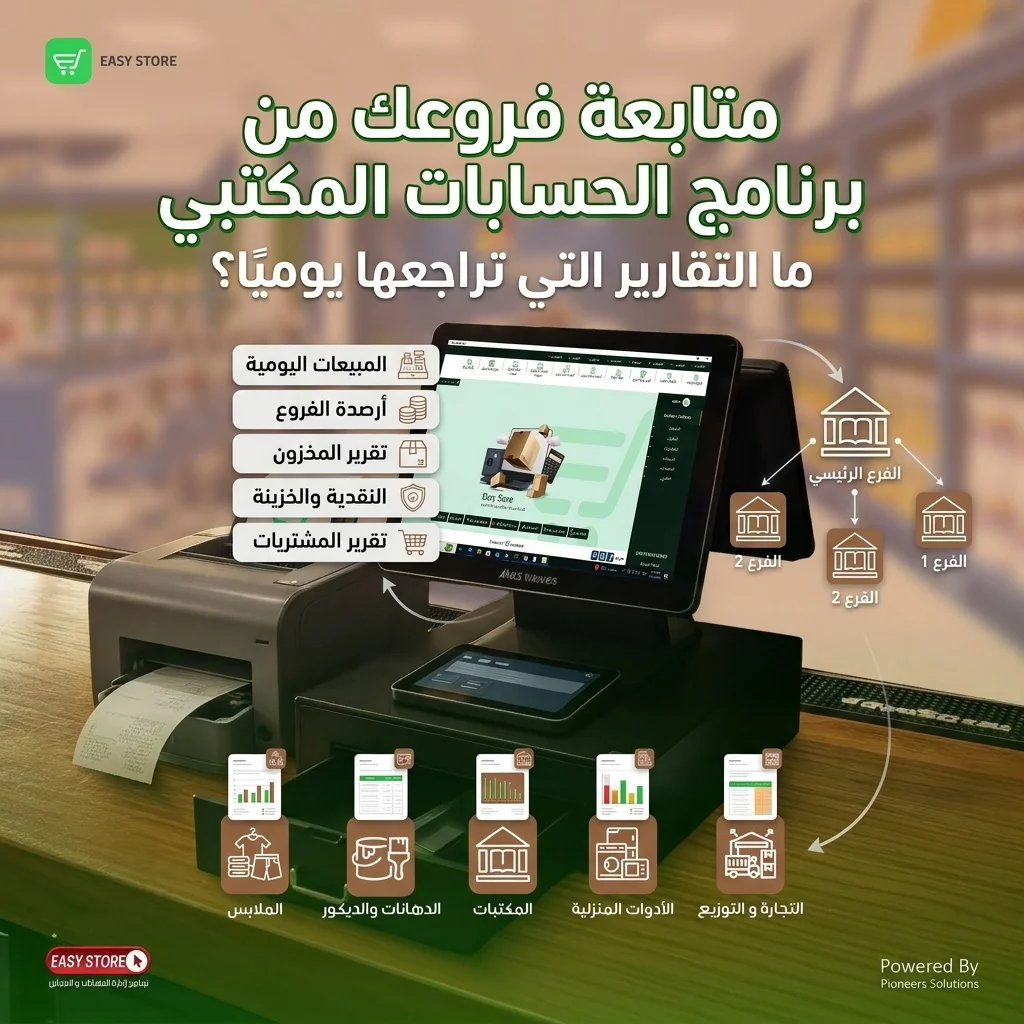
يساعدك برنامج حسابات لمحل متعدد الفروع على تصنيف المبيعات والمخزون والمصروفات حسب الفرع وفق إعدادات النظام، ويمكنك مراجعة تقارير Easy Store.
المشتريات قد تدخل المخزون ولا تُباع في نفس الفترة؛ احسب تكلفة ما تم بيعه.
هذه العناصر تؤثر على المبيعات أو المخزون أو التكلفة ويجب فصلها بوضوح.
قارن شهرًا بشهر أو موسمًا بموسم، ولا تقارن فترة قصيرة لفرع بفترة طويلة لفرع آخر.
تابع هامش الربح ونسبة المصروفات وصافي الربح، لا إجمالي البيع وحده.
اتصل بنا واذكر عدد الفروع وطريقة تسجيل المبيعات والمصروفات، وسنوضح لك التقارير المناسبة لمقارنة الأداء.
اتصال: 01021990215 واتساب: 01021990215ليس بالضرورة. الربحية تتأثر بتكلفة البضاعة والخصومات والمرتجعات والمصروفات المباشرة والمشتركة.
ليس دائمًا؛ المشتريات قد تبقى في المخزون. الأفضل حساب تكلفة البضاعة المباعة وفق سجلات المخزون وطريقة التكلفة المعتمدة.
استخدم نظامًا يربط المبيعات والمخزون والمصروفات ويعرض التقارير حسب الفرع، مع مراجعة النتائج دوريًا.


اترك تعليقك